

IA · análise
Banco Central endurece regras do Pix e redefine obrigações para bancos e empresas
Mudanças no regulamento do Pix impõem novas exigências contra fraudes, alteram exclusão de participantes e flexibilizam a obrigatoriedade para grandes instituições. Empresas precisam rever processos e avaliar riscos operacionais.
O anúncio de novas regras para o Pix pelo Banco Central (BC) em setembro de 2026 desafia uma crença confortável do mercado: a de que o ambiente regulatório do sistema de pagamentos instantâneos já havia atingido maturidade e previsibilidade. Ao endurecer exigências contra fraudes, alterar procedimentos de exclusão de participantes e flexibilizar a obrigatoriedade de adesão para grandes instituições, o BC sinaliza que a estabilidade operacional do Pix depende de ajustes contínuos e de vigilância ativa, e não de automatismos ou confiança cega no status quo.
O impacto dessas mudanças vai além do setor financeiro. Empresas de todos os portes, especialmente aquelas que dependem do Pix para pagamentos, cobranças e integração de sistemas, terão de revisar processos, políticas de compliance e estratégias de relacionamento com parceiros bancários. O risco de interrupção de serviços, a necessidade de resposta rápida a suspeitas de fraude e a incerteza regulatória passam a ser variáveis centrais na gestão de operações digitais.
Fraudes sob novo cerco: obrigações e prazos mais rígidos
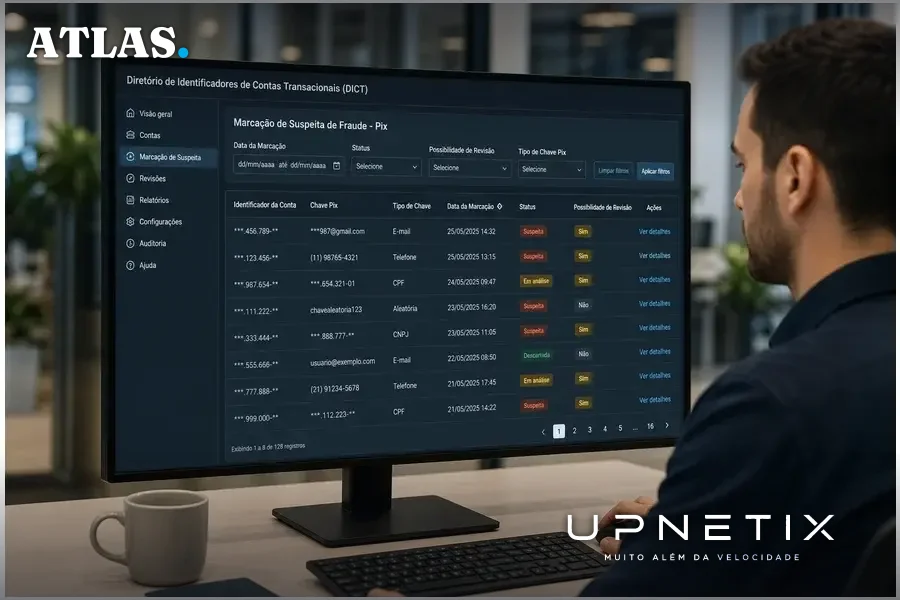
Segundo consenso entre TI Inside, Money Times, CN1 e Veja, o BC tornou mais claras e rigorosas as responsabilidades das instituições financeiras diante de suspeitas de fraude no Pix. A partir da Resolução BCB nº 587, publicada em 18 de setembro de 2026, o participante que registrar uma marcação de fundada suspeita de fraude no Diretório de Identificadores de Contas Transacionais (DICT) passa a ser formalmente responsável tanto pelo registro quanto pelo eventual cancelamento dessa marcação.
O procedimento exige agora que o usuário seja comunicado sempre que houver uma marcação, com indicação da data do registro e da possibilidade de revisão. As instituições devem disponibilizar canais para esclarecimentos e pedidos de revisão, respondendo em até sete dias. Se a análise não confirmar a suspeita, a marcação deve ser cancelada e os fundamentos da decisão precisam ser mantidos em registro.
Essas obrigações entram em vigor em diferentes datas: a comunicação obrigatória ao usuário passa a valer em 1º de fevereiro de 2027, enquanto as demais exigências sobre registro e revisão de marcações já têm efeito imediato. O objetivo, segundo o BC citado por Money Times e TI Inside, é fortalecer mecanismos de segurança e proteger tanto pagadores quanto recebedores.
Exclusão imediata de participantes e endurecimento de entrada
Outra mudança relevante é a alteração no procedimento de exclusão de participantes do Pix. Antes, instituições penalizadas tinham até 30 dias após decisão definitiva para deixar o sistema. Agora, conforme detalhado por todas as fontes, a exclusão passa a ser imediata, reduzindo o risco de continuidade de operações por entidades que descumpriram normas ou apresentaram fragilidades.
O BC também ajustou regras para adesão e permanência no Pix. Aprovações obtidas com informações falsas ou omissões relevantes poderão ser anuladas. Instituições submetidas à liquidação extrajudicial passam a ser suspensas de imediato, com possibilidade de processo de saída ordenada em até 30 dias, segundo CN1 e Veja. Há ainda previsão de prazos diferenciados para saída de instituições que não cumprirem requisitos mínimos de capital social e patrimônio líquido, visando facilitar a retirada de recursos por clientes.
Essas medidas, de efeito imediato, aumentam a pressão sobre compliance e governança em bancos e fintechs, mas também acendem alerta para empresas que dependem de múltiplos parceiros financeiros: a estabilidade de integrações e pagamentos pode ser impactada sem aviso prévio caso um parceiro seja excluído ou suspenso.
Cobrança híbrida e Pix Automático: novas possibilidades e riscos
O BC regulamentou ainda a chamada cobrança híbrida, que permite reunir, em um mesmo documento, o código de barras de um boleto e o QR Code do Pix Cobrança. A modalidade, já presente no mercado, agora ganha regras específicas para evitar pagamentos duplicados e garantir convivência segura entre os dois arranjos, como destacam Money Times e Veja.
A cobrança híbrida será permitida para boletos comuns e dinâmicos sem vínculo com ativos financeiros, mas exclui boletos de proposta, depósito e aporte. O Pix Cobrança deve ser cancelado quando o boleto for pago, e instituições devem rejeitar tentativas de pagamento duplicado. Caso uma falha operacional permita liquidação indevida, a instituição deverá corrigir o problema com recursos próprios, protegendo pagador e recebedor. As regras entram em vigor em 1º de fevereiro de 2027.
Outra novidade é a autorização do Pix Automático em contas-salário, a partir de 1º de julho de 2027. Segundo CN1 e Veja, essa será a única modalidade de envio de Pix permitida nessas contas, alinhando-se às normas de débitos automáticos interbancários. O recebimento de outras transferências via Pix permanece vedado, exceto devoluções e pagamentos da Secretaria do Tesouro Nacional.
Obrigatoriedade do Pix para grandes instituições: pressão internacional e flexibilização
Um ponto de divergência entre as fontes é o contexto da flexibilização da obrigatoriedade do Pix para instituições com mais de 500 mil contas. Veja atribui a mudança a pressões do governo dos Estados Unidos, que considerou o Pix “injusto” e “discriminatório” com empresas americanas de pagamentos, alegando conflito de interesses do BC como regulador e operador do sistema. Segundo o veículo, o BC cedeu parcialmente, retirando a obrigatoriedade para essas instituições quando as características de seus clientes ou modelos de negócio não justificarem o acesso ao Pix.
As demais fontes, como TI Inside, CN1 e Money Times, registram a mudança, mas não vinculam diretamente à pressão internacional, apresentando-a como parte da evolução do regulamento para acomodar diferentes perfis institucionais. O efeito prático, segundo Veja, deve ser limitado, já que o Pix já está amplamente popularizado e dificilmente grandes bancos removeriam a função de suas plataformas.
Para empresas B2B e órgãos públicos, essa flexibilização pode alterar o leque de parceiros disponíveis para integração via Pix, especialmente em setores que dependem de bancos de nicho ou instituições estrangeiras. A incerteza sobre a obrigatoriedade pode afetar decisões de integração de sistemas e contratos de longo prazo.
Contra-argumentos e incertezas: quem perde e o que ainda não se sabe
Entre os argumentos contrários às mudanças, destaca-se a preocupação de que a exclusão imediata de participantes penalizados possa gerar rupturas abruptas em cadeias de pagamento, afetando empresas que dependem de múltiplos bancos e fintechs. Por outro lado, o BC sustenta que a medida é necessária para reduzir riscos sistêmicos e proteger o funcionamento do arranjo.
Outra incerteza recai sobre o impacto real da flexibilização da obrigatoriedade do Pix para grandes instituições. Enquanto Veja sugere que a mudança é resposta a pressões externas e pode abrir espaço para bancos estrangeiros evitarem o sistema, as demais fontes não apontam efeitos práticos imediatos. Não há consenso ou dados consolidados sobre quantas instituições podem pedir dispensa nem sobre o impacto em volume de transações.
Também não está claro como o mercado de cobrança híbrida irá se ajustar à obrigatoriedade de cancelamento automático e à responsabilidade das instituições em casos de falha operacional. Empresas que dependem de grande volume de cobranças precisam monitorar a implementação dessas regras para evitar prejuízos ou disputas com clientes.
O que muda para empresas: riscos operacionais e decisões estratégicas
Para quem decide em empresas ou órgãos públicos, as novas regras do Pix impõem revisão de práticas em vários níveis. O endurecimento das exigências contra fraudes exige integração mais ágil entre times de TI, compliance e atendimento ao cliente, além de garantir que canais de comunicação e revisão estejam preparados para responder em até sete dias a qualquer contestação.
A possibilidade de exclusão imediata de parceiros financeiros obriga gestores a mapear dependências críticas e estabelecer planos de contingência para pagamentos e recebimentos. A adoção da cobrança híbrida e do Pix Automático em contas-salário amplia oportunidades de automação, mas também demanda atualização de sistemas e contratos para garantir conformidade com as novas regras.
No contexto de Manaus e do Polo Industrial, onde a dependência de múltiplos bancos e fintechs é comum para atender demandas logísticas e fiscais, a incerteza sobre a obrigatoriedade do Pix para grandes instituições e o risco de exclusão abrupta elevam a importância de infraestrutura de conectividade estável, redundante e com suporte local. A capacidade de adaptação rápida a mudanças regulatórias passa a ser diferencial competitivo.
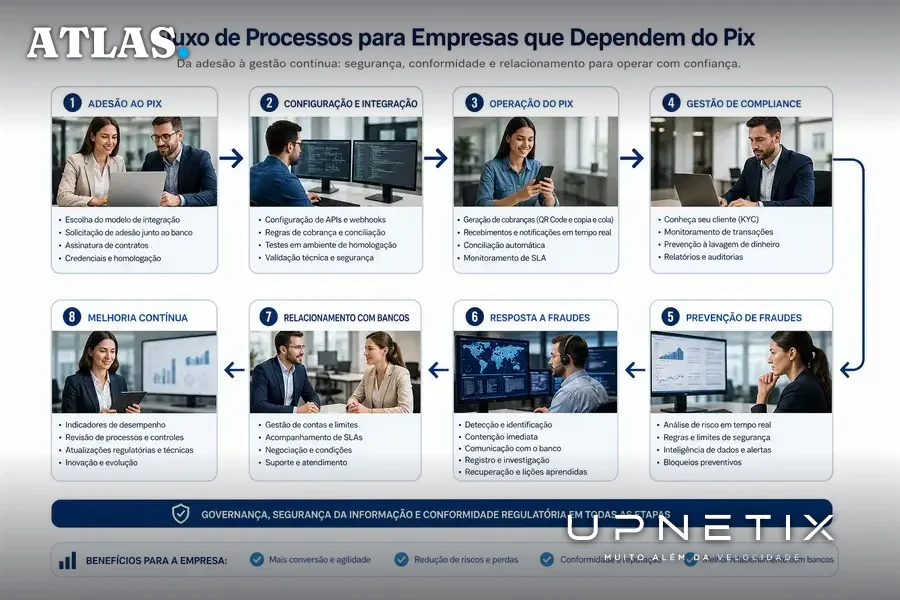
As mudanças no Pix mostram que a digitalização dos pagamentos é um processo dinâmico, sujeito a pressões regulatórias, interesses internacionais e evolução constante de riscos. Empresas que subestimarem a necessidade de revisão contínua de processos e de infraestrutura podem enfrentar custos operacionais inesperados, interrupções em fluxos críticos e exposição a fraudes. Antecipar-se a essas transformações, investindo em conectividade robusta e integração ágil com parceiros financeiros, é o que separa quem lidera de quem é surpreendido pelas próximas ondas de mudança.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
Fraude e exclusão imediata: sua operação aguenta o tranco? Com o IP Premium Dedicado, sua empresa mantém conectividade estável e IP fixo para integrações bancárias críticas, mesmo diante de mudanças abruptas no Pix. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato em até 1 dia útil com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Termos de uso e política editorial. Correções e direito de resposta: comercial@upnetix.com.br.
