
IA · análise
Visa e IFC anunciam parceria de US$ 200 milhões para ampliar pagamentos digitais em mercados emergentes
Acordo entre Visa e Corporação Financeira Internacional visa expandir o acesso a serviços financeiros digitais na América Latina e Caribe, com foco em pequenas empresas e consumidores sub-bancarizados. Iniciativa compartilha risco de crédito e mira 50 instituições financeiras da região.
O anúncio da parceria entre a Visa e a Corporação Financeira Internacional (IFC), braço do Grupo Banco Mundial voltado ao setor privado, desafia uma crença persistente no mercado financeiro: a de que a expansão dos pagamentos digitais em mercados emergentes depende apenas de inovação tecnológica ou do apetite das grandes operadoras globais. O acordo, divulgado em setembro de 2026 e detalhado pelo IT Forum, joga luz sobre um fator muitas vezes subestimado, o risco de crédito das instituições financeiras locais, especialmente aquelas com classificação abaixo do grau de investimento, e como essa barreira restringe o avanço da digitalização financeira entre pequenas empresas e consumidores menos atendidos.
O que está em jogo: risco de crédito como gargalo para a inclusão financeira
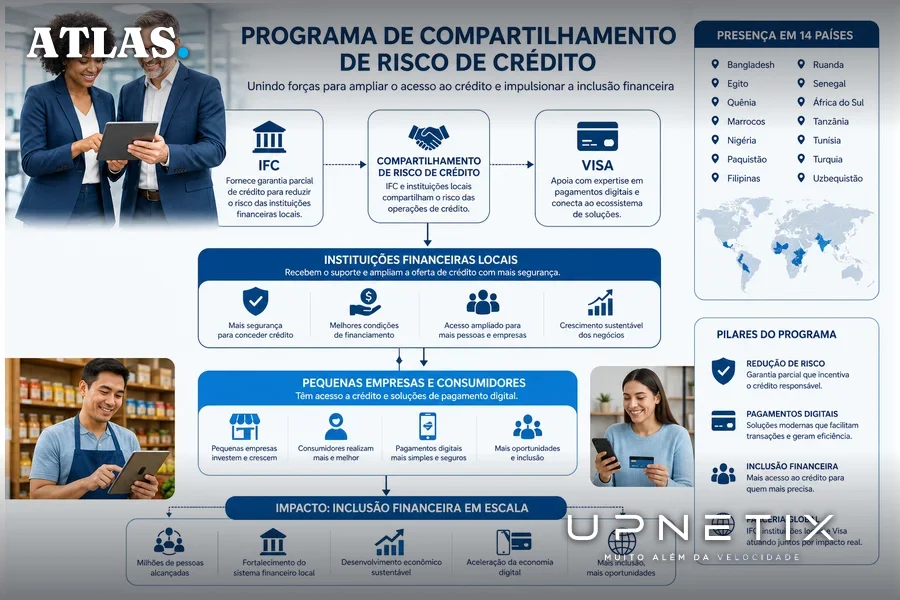
Segundo a reportagem do IT Forum, a parceria entre Visa e IFC prevê um programa de compartilhamento de risco de crédito de liquidação das transações Visa realizadas por instituições financeiras participantes. O escopo inicial abrange cerca de 50 instituições financeiras em 14 países da América Latina e Caribe, todas com ratings abaixo do grau de investimento. O valor total do risco compartilhado pode chegar a US$ 200 milhões ao longo de cinco anos, conforme anunciado pelas duas organizações.
O objetivo central, de acordo com os comunicados oficiais citados pelo IT Forum, é criar condições para que essas instituições possam conectar milhões de pessoas e pequenas empresas sub-bancarizadas a serviços financeiros digitais, permitindo-lhes poupar, consumir, acessar crédito e participar da economia formal. O mecanismo de compartilhamento de risco reduz o obstáculo que tradicionalmente impede bancos menores e fintechs de operar em escala: o custo elevado do risco de inadimplência em mercados considerados mais voláteis.
Paul Fabara, líder global de Riscos e Serviço ao Cliente da Visa, destacou que o acesso aos pagamentos digitais pode impulsionar oportunidades econômicas, e que a parceria ajudará as instituições financeiras a oferecer soluções de pagamento a mais pessoas e pequenas empresas em mercados emergentes. Mohamed Gouled, vice-presidente de Produtos e Clientes da IFC, por sua vez, afirmou que a iniciativa “exemplifica o poder da inovação e da colaboração para expandir as oportunidades econômicas onde elas são mais necessárias”.
Por que a América Latina é o foco inicial
A escolha da América Latina e Caribe como região prioritária não é casual. Segundo o IT Forum, a região concentra um grande contingente de pessoas e pequenas empresas fora do sistema bancário tradicional, fenômeno amplamente documentado por organismos multilaterais e relatórios de mercado. A digitalização dos pagamentos é vista por muitos analistas como o caminho mais rápido para ampliar a inclusão financeira, mas enfrenta entraves estruturais ligados à confiança, infraestrutura e, sobretudo, ao risco de crédito das instituições locais.
O programa anunciado por Visa e IFC mira justamente esse segmento negligenciado: instituições financeiras consideradas de maior risco, que normalmente têm acesso restrito a redes globais de pagamento e a instrumentos de crédito internacional. Ao assumir parte do risco de liquidação, a IFC permite que essas entidades ampliem sua base de clientes e expandam operações em ecossistemas digitais, conectando-se à rede global da Visa. O resultado esperado, segundo os parceiros, é a aceleração da formalização econômica de milhões de pequenos negócios e consumidores na região.
Esse movimento se insere em uma tendência mais ampla de colaboração entre grandes operadoras de pagamento e organismos multilaterais, que buscam soluções para o chamado “last mile” da inclusão financeira. No entanto, a iniciativa se diferencia por atacar de frente o tema do risco de crédito, frequentemente apontado por bancos centrais e reguladores como o principal limitador à expansão do acesso financeiro digital.
Implicações para pequenas empresas e o setor bancário regional
Para pequenas empresas latino-americanas, especialmente aquelas que operam à margem do sistema bancário tradicional, a iniciativa pode representar uma mudança significativa de cenário. Segundo o IT Forum, a expectativa dos parceiros é facilitar o acesso dessas empresas a soluções de pagamentos digitais, permitindo que alcancem novos clientes, ampliem operações e gerem empregos. O acesso a pagamentos digitais também abre portas para crédito, seguros e outros serviços financeiros, criando um círculo virtuoso de formalização e crescimento.
No entanto, o impacto real dependerá da capacidade das instituições financeiras participantes de absorver e operacionalizar o novo modelo de risco compartilhado. Bancos de menor porte e fintechs, que tradicionalmente enfrentam custos elevados para operar com grandes bandeiras de pagamento, poderão se beneficiar da redução do risco de inadimplência, mas precisarão investir em infraestrutura tecnológica e compliance para atender aos requisitos da Visa e da IFC.
Além disso, a ampliação do acesso digital traz consigo desafios de segurança, privacidade de dados e educação financeira, temas que, embora não detalhados no anúncio, são apontados por especialistas como críticos para a sustentabilidade de qualquer programa de inclusão financeira em larga escala. O histórico da região mostra que a adoção de pagamentos digitais pode ser rápida quando há incentivos claros, mas a confiança do usuário final depende de uma experiência segura e transparente.
O que dizem os críticos: riscos e limitações do modelo
Apesar do otimismo dos parceiros, há questionamentos legítimos sobre a efetividade do modelo de compartilhamento de risco em mercados emergentes. Críticos argumentam que, embora a iniciativa reduza o custo do risco para instituições financeiras menores, ela não elimina desafios estruturais como a volatilidade econômica, a instabilidade regulatória e a infraestrutura digital desigual entre países da América Latina e Caribe.
Outro ponto levantado por analistas do setor é que o valor de US$ 200 milhões em risco compartilhado, embora significativo, pode ser insuficiente para cobrir o universo de pequenas empresas e consumidores sub-bancarizados da região, caso a adesão ao programa seja ampla. Além disso, a dependência de uma única rede global de pagamentos pode gerar concentração de mercado e limitar a concorrência, especialmente se outras bandeiras ou soluções locais não forem integradas ao modelo.
Por fim, permanece a dúvida sobre a capacidade das instituições financeiras participantes de implementar controles eficazes de prevenção à lavagem de dinheiro e combate à fraude, requisitos essenciais para operar em redes globais. O IT Forum não menciona detalhes sobre como esses desafios serão endereçados, indicando que o desenho operacional do programa ainda pode evoluir conforme a implementação avança.
O que ainda não se sabe: pontos em aberto e próximos passos
O anúncio da parceria entre Visa e IFC, conforme reportado exclusivamente pelo IT Forum até o momento, deixa algumas perguntas relevantes em aberto. Não foram divulgados os critérios exatos de seleção das instituições financeiras participantes, nem detalhes sobre os mecanismos de monitoramento e auditoria do risco compartilhado. Também não há informações sobre como o programa será expandido para além dos 14 países iniciais ou se haverá integração com outras iniciativas de inclusão financeira já em curso na região.
Outro ponto de incerteza é o impacto do programa em ambientes regulatórios diversos, já que a América Latina reúne mercados com níveis variados de supervisão bancária e exigências de compliance. A ausência de dados consolidados sobre o perfil das empresas e consumidores que serão beneficiados dificulta a avaliação do alcance real da iniciativa. Por ora, o que se tem é a sinalização de um movimento estratégico de duas organizações globais para destravar um gargalo histórico da digitalização financeira regional.
Consequências práticas para empresas e instituições em Manaus e região
Para gestores de empresas e instituições públicas em Manaus e no Polo Industrial da Zona Franca, a iniciativa Visa-IFC traz oportunidades e desafios concretos. A ampliação do acesso a pagamentos digitais pode facilitar a formalização de pequenos fornecedores, ampliar o leque de parceiros comerciais e reduzir custos operacionais ligados ao uso de dinheiro físico. No entanto, a dependência de infraestrutura digital robusta e a necessidade de integração com sistemas bancários locais exigem atenção redobrada à conectividade, à disponibilidade de rede e à segurança das transações.
Empresas que operam em setores críticos ou com alta rotatividade de pequenos fornecedores precisarão avaliar se suas soluções de pagamentos digitais estão preparadas para absorver o novo fluxo de transações, especialmente em ambientes de alta demanda ou baixa estabilidade de rede. A experiência recente no Brasil mostra que programas de inclusão financeira só ganham escala quando sustentados por infraestrutura de conectividade confiável e suporte técnico local, fatores que podem ser decisivos para o sucesso ou fracasso da digitalização em mercados emergentes.
Em última análise, o avanço da inclusão financeira digital na América Latina dependerá não apenas de parcerias globais e mecanismos inovadores de compartilhamento de risco, mas também da capacidade das empresas locais de investir em infraestrutura tecnológica, treinamento de equipes e integração com redes de pagamento internacionais. O anúncio de Visa e IFC é um passo relevante, mas o impacto prático para o ecossistema empresarial da região só será sentido quando a base tecnológica acompanhar a ambição do projeto.
O movimento de Visa e IFC expõe uma verdade incômoda: sem atacar o risco de crédito das instituições locais, a promessa de inclusão financeira digital na América Latina segue limitada. Para empresas e gestores que dependem de pagamentos digitais confiáveis, o desafio não é só aderir a novas soluções, mas garantir que a infraestrutura de rede esteja pronta para suportar o salto de escala que o programa pode trazer.
Conteúdo B2B sobre conectividade, infraestrutura digital e gestão de TI, direto na caixa de entrada, sem spam.
Inclusão digital exige rede pronta para escalar. A digitalização dos pagamentos só se sustenta com conectividade estável e suporte local. O IP Premium Dedicado oferece link empresarial de fibra dedicada, SLA em contrato e IP fixo para integração com sistemas bancários. Avaliamos a viabilidade técnica no seu endereço antes de qualquer proposta. Nossa equipe entra em contato em até 1 dia útil com uma proposta sob medida.Fale com um especialista da Upnetix
O Atlas é o portal editorial da Upnetix. Conteúdo informativo, apurado em fontes públicas com apoio de inteligência artificial sob supervisão editorial; não constitui aconselhamento técnico, jurídico ou financeiro. Termos de uso e política editorial. Correções e direito de resposta: comercial@upnetix.com.br.
